최종 업데이트: 2026년 9월 23일
핵심 요약
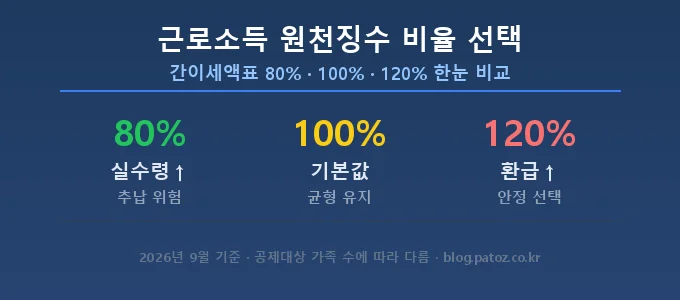
- 근로자는 매달 원천징수되는 소득세를 간이세액표 기준의 80%·100%·120% 중 직접 선택 가능
- 80% 선택 → 매달 실수령액 ↑, 연말 추가납부 가능성 ↑
- 120% 선택 → 매달 세금 ↑, 연말 환급 가능성 ↑
- 신청 방법: ‘소득세 원천징수세액 조정신청서’를 소속 회사(원천징수의무자)에 제출
근로소득 원천징수 비율 선택이란 매월 급여에서 미리 떼어가는 소득세를 국세청 간이세액표 기준금액의 80%·100%·120% 중 본인이 고르는 제도입니다.
- 선택 가능 대상: 정규직·계약직 등 급여를 받는 모든 근로자 (일용직·사업소득자 제외)
- 기본값: 100% (별도 신청 없으면 자동 적용)
- 효력 발생: 신청서 제출 이후 지급되는 급여부터 적용
연말 추가납부가 두렵거나 매달 실수령액을 조금이라도 늘리고 싶다면, 지금 바로 원천징수 비율 선택 제도를 확인해 보세요.
근로소득 원천징수 비율 선택이란 무엇인가요?
국세청은 근로자의 월 급여와 공제대상 가족 수에 따라 납부해야 할 소득세 기준금액을 ‘근로소득 간이세액표’로 정해 놓았습니다. 이 표를 기반으로 회사가 매달 급여에서 세금을 먼저 떼어 가는 것이 원천징수입니다.
근로소득 원천징수 비율 선택 제도는 이 기준금액의 80%·100%·120% 중 하나를 근로자가 직접 고르게 하는 제도입니다. 별도 신청이 없으면 100%가 기본으로 적용돼요. 2026년 9월 기준으로 제도 내용은 변동이 없어요.
| 비율 | 매달 원천징수 | 연말정산 결과 | 적합한 상황 |
|---|---|---|---|
| 80% | 기준보다 적게 냄 | 추가납부 가능성 ↑ | IRP·연금저축 세액공제가 충분한 경우 |
| 100% | 기준 그대로 | 환급·추납 거의 없음 | 대부분 근로자의 기본값 |
| 120% | 기준보다 많이 냄 | 환급 가능성 ↑ | 연말 추납이 부담스러운 경우 |
📌 2026년 9월 기준: 근로소득 간이세액표는 국세청 홈택스 → 세금신고 → 원천세 신고 → 근로소득 간이세액표 메뉴에서 내려받을 수 있습니다. 한글·엑셀·PDF 형식으로 제공되니 편한 걸로 받아 보세요.
80%·100%·120% 차이 — 월급별 실제 계산 예시
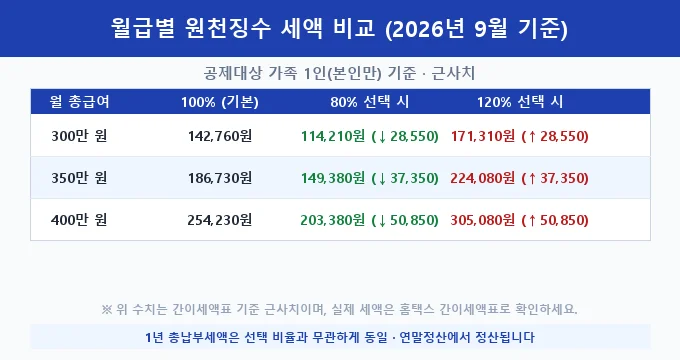
근로소득 원천징수 비율 선택에 따라 매달 실수령액과 연말정산 결과가 얼마나 달라지는지 살펴봅니다. 아래 수치는 공제대상 가족 1명(본인만) 기준, 2026년 9월 기준 홈택스 간이세액표 조회값(근사치)입니다.
📊 계산 예시: 공제대상 가족 1인(본인만) 기준 (2026년 9월 기준)
| 월 총급여 | 100% 기준세액 | 80% 선택 시 (월) | 120% 선택 시 (월) |
|---|---|---|---|
| 300만 원 | 약 142,760원 | 약 114,210원 (↓28,550원) | 약 171,310원 (↑28,550원) |
| 350만 원 | 약 186,730원 | 약 149,380원 (↓37,350원) | 약 224,080원 (↑37,350원) |
| 400만 원 | 약 254,230원 | 약 203,380원 (↓50,850원) | 약 305,080원 (↑50,850원) |
월급 350만 원에 80%를 선택하면 매달 37,350원이 실수령액에 더해집니다. 연간으로는 448,200원을 미리 쓸 수 있지만, 연말정산에서 실제 세액이 이 금액만큼 남아 있다면 전액 추가납부해야 해요.
반대로 120%를 선택하면 같은 금액 448,200원을 12월까지 더 납부한 뒤, 연말에 세액공제로 줄어든 만큼을 환급받는 구조입니다. 어느 비율을 선택해도 1년 총납부세액은 동일합니다.
중요한 건 연말정산에서 받을 수 있는 세액공제 규모입니다. IRP 세액공제를 최대로 활용하거나 세액공제 항목이 많을수록 80%를 선택해도 연말 추납 없이 환급받을 수 있어요.
어떤 비율을 선택해야 할까? — 상황별 전략
근로소득 원천징수 비율 선택은 연말정산에서 어떤 세액공제를 받느냐에 따라 달라집니다. 아래 표를 기준으로 본인 상황과 맞는 비율을 고르세요.
| 상황 | 추천 비율 | 이유 |
|---|---|---|
| IRP·연금저축 납입 최대화하는 경우 | 80% | 세액공제로 연말 납부세액이 크게 줄어 추납 위험 낮음 |
| 의료비·교육비·기부금 공제 많은 경우 | 80% | 공제 후 납부세액이 적어 추납 위험 낮음 |
| 세액공제 항목이 거의 없는 경우 | 120% | 연말 추납 위험 낮추고 환급 기대 |
| 연중 이직·소득 변동이 있는 경우 | 120% | 소득 변동 시 추납 위험 높아 안전 여유분 확보 |
| 매달 현금흐름이 중요한 경우 | 80% | 실수령액 극대화, 연말 추납 감수 여부 사전 확인 필요 |
💡 ISA 계좌와 함께 쓰는 전략: ISA 계좌 만기 절세를 활용하면 금융소득에 대한 세금을 줄이면서 연말정산 세액공제와 병행할 수 있습니다. 세액공제 항목이 늘어날수록 80% 원천징수 비율 선택이 더 유리해집니다.
원천징수 비율 신청 방법 — 서류 제출 절차
근로소득 원천징수 비율 선택 신청은 국세청에 직접 신고하는 게 아니라, 소속 회사(원천징수의무자)에 서류를 제출하는 방식이에요.
| 신청 시점 | 제출 서류 | 제출처 |
|---|---|---|
| 연초 (1월) | 근로소득자 소득·세액공제신고서 | 회사 인사·급여 담당자 |
| 연중 변경 | 소득세 원천징수세액 조정신청서 | 회사 인사·급여 담당자 |
- 홈택스 또는 국세청 홈페이지에서 ‘소득세 원천징수세액 조정신청서’ 서식 내려받기
- 원하는 비율(80% / 100% / 120%) 체크 후 서명
- 회사 급여·인사 담당자에게 제출
- 신청서 제출 다음 달 급여부터 변경된 비율 적용
⚠️ 주의: 연중 언제든 변경 신청이 가능하지만, 12월 급여 지급 후 신청하면 해당 연도에 소급 적용되지 않습니다. 가장 효과적인 타이밍은 매년 1월 초, 연말정산 서류 제출 시점이에요.
원천징수 비율 선택 대상이 아닌 경우는?
아래에 해당하면 80%·100%·120% 비율 선택 자체가 불가능합니다. 신청서를 제출해도 회사가 적용할 수 없으니 미리 확인하세요.
| 대상 | 이유 | 실제 적용 세율 |
|---|---|---|
| 일용직 근로자 | 간이세액표 적용 대상 아님 | 일당 × 6% × 55% 감면 적용 |
| 사업소득자 (프리랜서 3.3%) | 원천징수 방식 다름 | 3.3% (소득세 3% + 지방세 0.3%) |
| 기타소득자 | 별도 세율 적용 | 과세 기타소득금액 × 20% |
| 퇴직소득자 | 퇴직소득세 별도 산출 | 퇴직소득세 계산식 적용 |
⚠️ 자주 생기는 혼동: 프리랜서로 ‘사업소득 3.3%’ 원천징수를 받는 경우는 간이세액표 비율 선택 대상이 아닙니다. 동일 회사에서 프리랜서와 정규직을 겸하는 경우라면 정규직 급여 부분에 한해서만 비율 선택이 가능하니 참고하세요.
또한 연도 중 이직한 경우 전 직장 소득을 현 직장에 합산하지 않으면, 연말정산에서 세액이 과소 계산돼 추가납부가 발생할 수 있습니다. 이직한 해에는 80% 선택보다 100% 이상을 선택하는 쪽이 안전합니다.
소득공제 도구로 노란우산공제를 함께 활용하면, 자영업자·소상공인도 세액 부담을 낮출 수 있습니다.
자주 묻는 질문
지금 할 수 있는 3가지 행동
1. 급여명세서에서 소득세 항목 확인 → 간이세액표 100% 기준액과 비교해 현재 비율 파악
2. IRP·연금저축 납입 현황 점검 → 세액공제 여력 있으면 80% 선택 고려
3. 홈택스에서 ‘소득세 원천징수세액 조정신청서’ 내려받아 회사 급여 담당자에게 제출
근로소득 원천징수 비율 선택, 아직 신청 전이라면 지금이 절호의 기회예요.